报告:成本与融资风险造成亚洲新兴市场大量液化天然气发电项目搁置
据 oilprice.com 11 月 5 日报道,能源经济与金融分析研究所(IEEFA)发布研究报告显示,2021 至 2026 年间,菲律宾、越南、泰国、孟加拉国四国过半规划液化天然气发电及接收终端项目遭到取消或停滞,涉及项目总价值 678 亿美元。
报告对四国合计估值 1092 亿美元的液化天然气发电拟建项目、210 亿美元的液化天然气接收终端项目开展统计,共计覆盖 92 个发电项目与 44 座接收终端。统计结果显示,49 座规划液化天然气电厂以及 22 座再气化终端被取消或是没有实质建设进展,涉及总投资额 678 亿美元,该规模约为同期已落地完工项目投资规模的 4.5 倍。
报告引文写道:“燃料、设备、汇率市场近期的变化,加大亚洲新兴经济体液化天然气发电项目的执行风险,同时削弱获取项目融资所必需的收益确定性,该地区液化天然气建设推进速度远低于全球天然气行业的预期。”
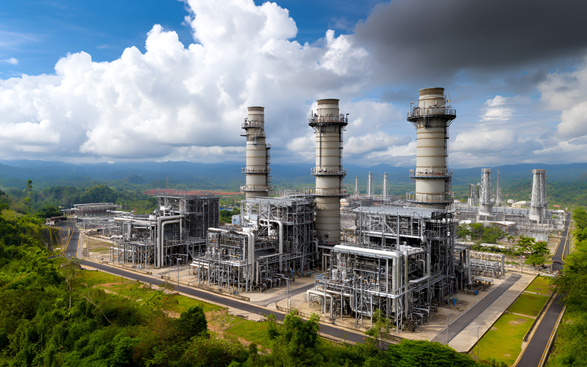
2021‑2026 年间,上述四国规划发电容量仅 11%、接收终端容量仅 15% 实现投产。已建成发电项目平均建设周期超过 7 年,显著长于项目开发商普遍宣传的 3‑4 年建设周期。
液化天然气价格剧烈波动、资本成本抬升、燃气轮机供货周期拉长、本币兑美元贬值共同压缩项目财务可行性。报告测算,多重风险叠加,可将液化天然气电厂平准化度电成本较 2021 年基准假设最高抬升 130%。“亚洲多个新兴经济体能源规划对液化天然气的高度依赖,建立在燃料廉价、融资成本低廉的前提之上,这类前提现已不复存在。” 报告相关内容记录。
风电、光伏成本持续下行,配套储能逐步落地,挤压液化天然气机组作为基荷与调峰电源的应用空间,加大天然气设施利用率不足风险。报告同时列出四国案例:菲律宾项目受购电协议约束制约取消占比高;越南仅 1 座液化天然气电厂完成商业投运;泰国现有燃气电厂、接收终端存在利用率偏低现象;孟加拉国建成 3 座液化天然气电厂,但抬高政府补贴与外部融资压力,仍面临供气缺口。
伍德麦肯兹 9 月发布的分析材料提及,人工智能算力建设或将改变东南亚液化天然气需求前景,在当地可再生能源加储能尚不成熟条件下,联合循环燃气轮机是算力企业稳定供电选项。
热门内容推荐